2026/9/13
今日は日曜日ですが、いつものようにパチスロを打ちにいかずに家にいました。
昨日は久しぶりに朝からパチスロを打ち、少々疲れていたため、今日は家で過ごすことにしました。
そこで今日は、長い間寝かせていた、私の投資歴のお話の続きを完成させようと思いました。
前回は、どの銘柄にいつ投資したのかを振り返り、それなりの額の配当金をもらえるようになったことで、「定年・再雇用まで働けば、安心してゴールできる」と考えていたお話でした。
今回は、その後どのように資産が増え、なぜ「定年まで働かなくても大丈夫なのでは?」と考えるようになったのかを振り返ります。
そして、株式投資で失敗したあとも相場から完全には離れず、細くても関わり続けたことが、現在の資産につながったのではないかということも書いておきたいと思います。
※本文中の金額は、当時の記録をもとにした概算です。現在の正確な資産額を示すものではなく、特定の銘柄への投資をおすすめする意図もありません。
みずほ株を毎日眺める日々
話は2020年に戻ります。
私はずっとYahoo!ファイナンスのアプリを使っていました。
2020年春ごろに購入した、みずほフィナンシャルグループの株も、さっそくポートフォリオに追加しました。現在の株式数と株価の基準に換算すると、平均取得単価は1,200円台、保有株数は1万株を超える規模でした。
そこから、毎日株価を眺める日々が始まりました。
※みずほFGは2020年10月に、10株を1株にする株式併合を行っています。本文中のみずほ株の株価と株数は、株式併合後の基準に換算して記載しています。
購入した翌月には、早くも少しの含み益が確認できるようになっていたはずです。
その後も何度か買い増しし、最後に追加投資した2021年末の時点では、平均取得単価は1,300円ほどに上がっていました。それでも、まだ200万円程度の含み益があったと思います。
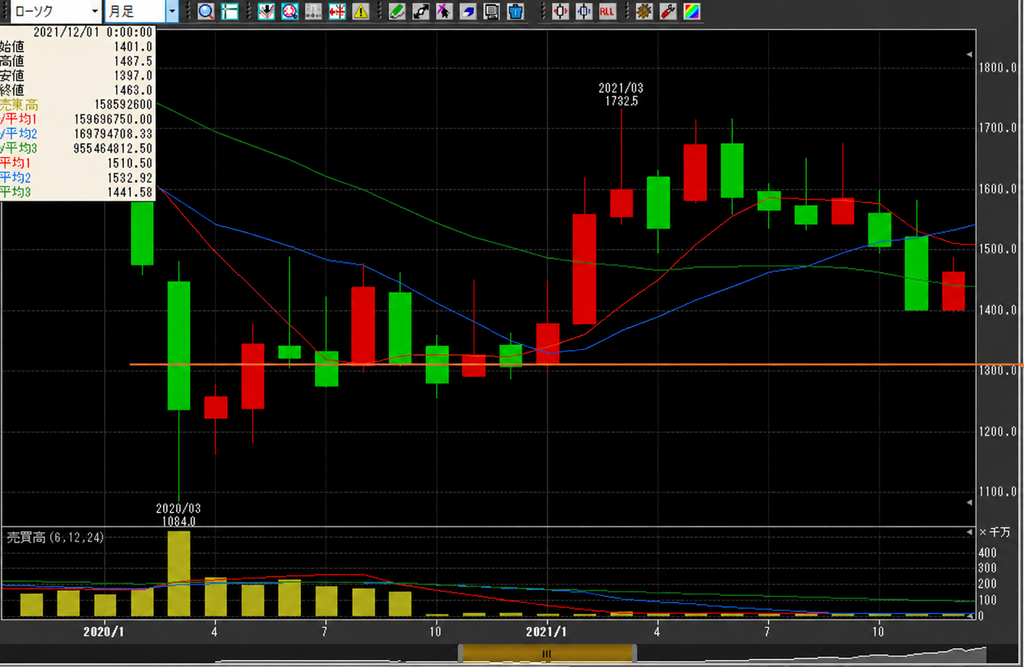
2022年11月には株価が1,700円台となり、含み益は600万円近くまで膨らみました。
初日に溶かした500万円を2年ほどで取り返すことができ、ほっとしていました。
含み益が1,000万円を突破
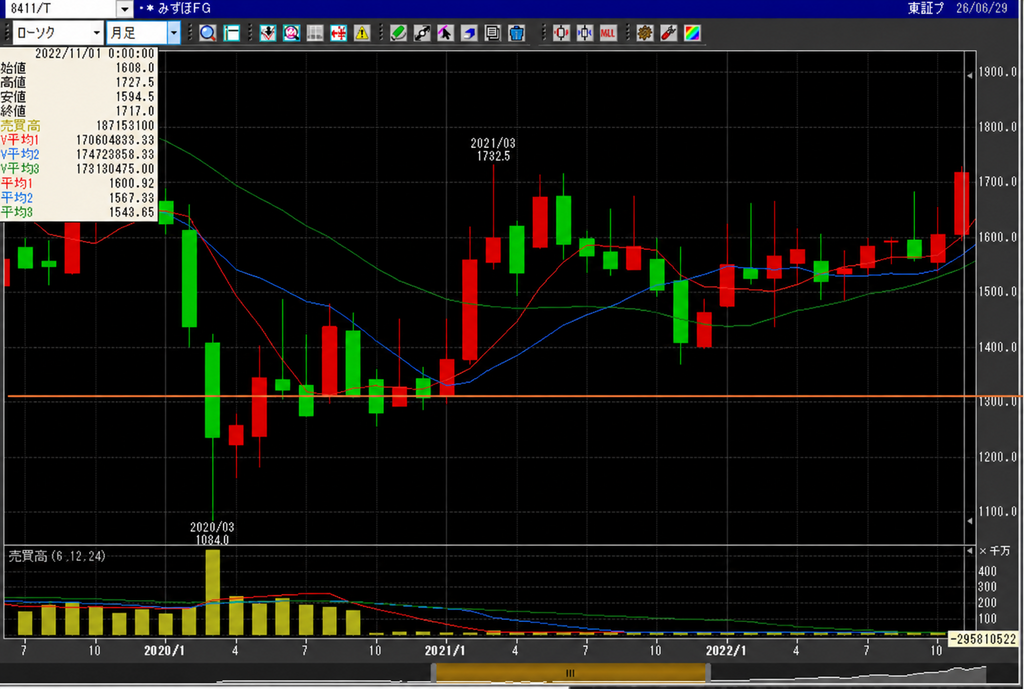
さらに翌年、2023年1月には株価が2,000円を超え、みずほ株の含み益は1,000万円を超えるところまで来ました。
約1,900万円だった投資額が、評価額2,900万円ほどまで膨らんだのです。
国内の投資信託では、長い間元本割れを経験したり、なかなか増えないと嘆いたりしていたのに、個別株への集中投資ってすごいな、と感じていました。
このころには、みずほへの継続投資をいったんやめ、給料やボーナス、受け取った配当金を、ほかの高配当株にも投資するようになっていました。
もらえる配当金を、さらに増やしたいと考えていたのです。
みずほ以外に買ったJTも順調に株価が上昇し、含み益を増やす要因になってくれました。
- 2022年末:投資額約2,700万円/評価額約3,300万円
- 2023年末:投資額約2,700万円/評価額約4,400万円
1年間で約1,000万円増えた
株価の上昇は、まだ続きます。
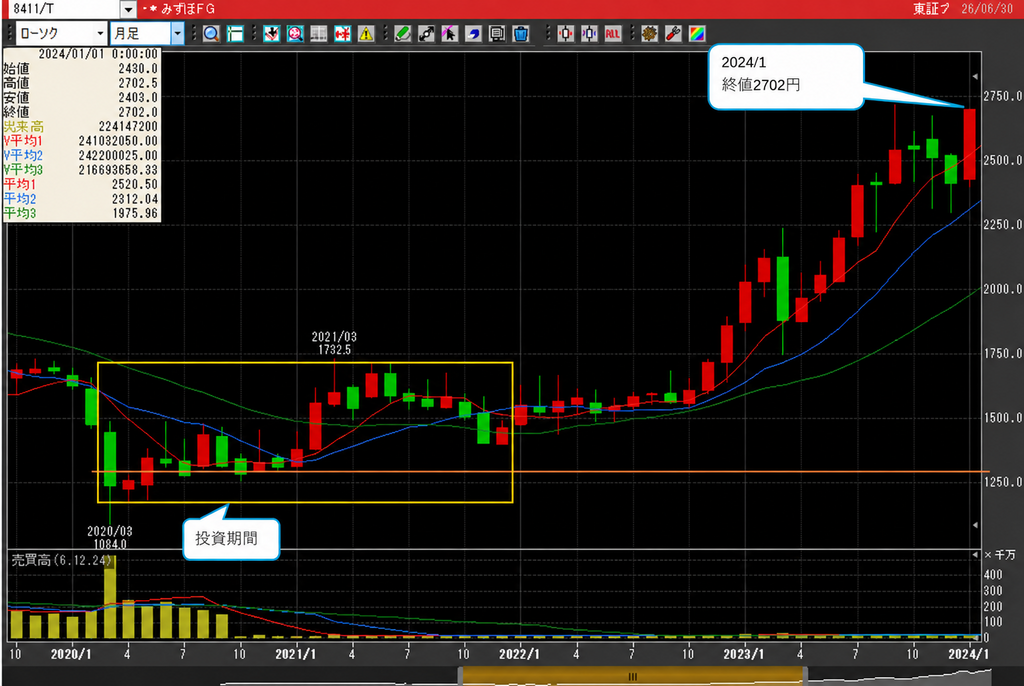
2024年1月には、みずほの株価が2,700円台になり、みずほ株だけの含み益は約2,000万円になりました。
1年間で1,000万円近く増えたことになります。
働いてもなかなか貯金ができなかったし、長年投資信託を積み立ててきたものの、思うようには増えませんでした。
それなのに、ここへ来て今まで見たこともない増え方をしていることに驚いていました。
- 2024年末:投資額約3,000万円/評価額約6,900万円
もしかして、定年まで働かなくてもいい?
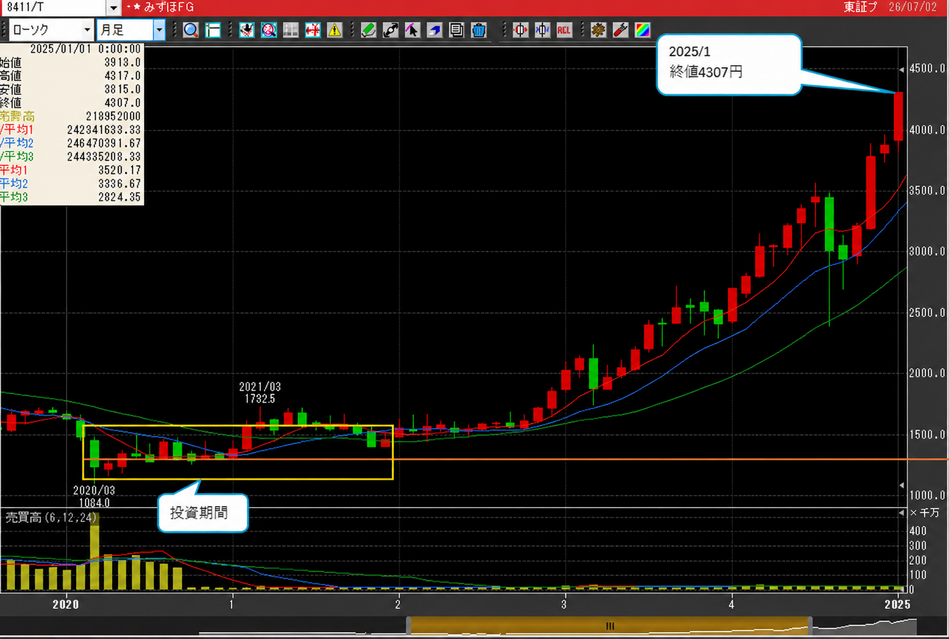
みずほの株価上昇は、まるでブーストがかかったような状態で、まだ続きます。
2025年1月には株価が4,000円を超え、みずほ株だけの含み益が約4,000万円になりました。
「去年は1年間で1,000万円近く増えて、今年は2,000万円増えたけどっ!? どういうこと?!」
そんな感じになりました。
このころから、もしかしたら定年まで働かず、途中で退職できるのではないかと考えるようになりました。
そこで、自分が現在どれくらいの資産を持っているのか、なるべく正確に把握しようとしました。
個別株だけでなく、投資信託、退職金、確定拠出年金、保険会社の個人年金なども含めて、一度すべて整理してみることにしたのです。
個別株だけで評価額が約1億円に
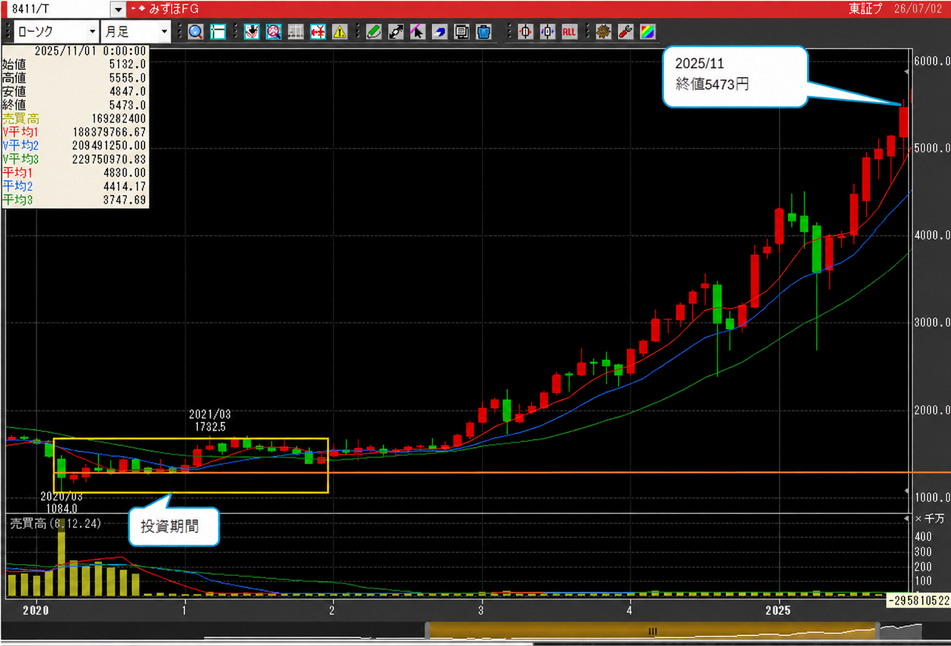
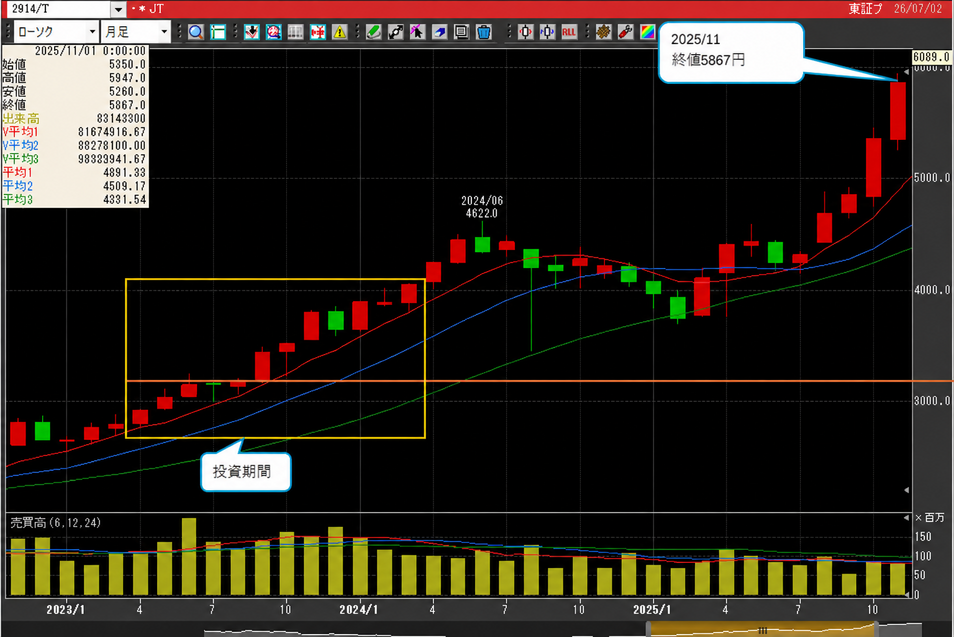
そして2025年末には、みずほやJTなど、配当目的で保有していた個別株全体の評価額が約1億円になりました。
投資額は4,000万円弱だったので、含み益は6,000万円台です。
このほかに、すでに積み立ては停止したものの、30代から積み立てていて、まだ解約していないTOPIX連動型の投資信託も1,000万円を超えていました。
さらに、退職金や確定拠出年金などを加えると、個人年金を除いても、金融資産は1億円台前半になっていました。
個人年金については、まだ保険料の支払いが残っていたため、早期退職の判断に使う資産からはいったん除外しました。
それでも資産が1億円を超えていることが分かり、より現実的に「会社を辞めても資産が持つのか」を計算するようになりました。
相場から離れなかったことが今につながった
もともと私は、定年まで会社で働き、その後も再雇用で65歳まで働くつもりでした。
ただ、仕事がやりたくて働き続けようと思っていたわけではありません。
これからの生活のため、そして老後のために、仕方なく働き続けるつもりでした。
それが、思いもかけず大きな資産を持つことができ、定年を待たずに会社を辞められる可能性が見えてきました。
なぜ自分がここまでの資産を持つことができたのか、あらためて考えてみました。
株式相場に足を踏み入れた当初は、積極的な株式運用に挑戦して失敗しました。大きな損失を出し、自分には個別株の売買は向いていないのではないかと思い、投資信託の積み立て投資へ切り替えました。
それでも、株式市場から完全に離れることはありませんでした。
決して熱心に勉強を続けてきたわけではなく、投資について深い知識を身につけたとも言えません。
それでも、薄くても知識を取り入れる。軽くでも相場を眺める。浅くても、たまにでも、株式市場の情報に触れる。
そんな形でも、とにかく株式市場に関わり続けてきました。
投資信託を積み立てながら相場を見続けていたからこそ、再び個別株へ投資しようと思う機会がありました。そして、そのときに購入した株が大きく値上がりし、早期退職を考えられるだけの資産につながりました。
もちろん、すべてが自分の判断や実力によるものだとは思っていません。相場環境や運に恵まれた部分も、かなり大きかったと思います。
それでも、あのとき株式市場から完全に離れていたら、この機会をつかむことはできませんでした。
ただ会社員として働き、給料の中から貯金を続けるだけでは、私がこれほどの資産を築くことは難しかったと思います。
積極的な運用に失敗しても、投資そのものをやめなかったこと。
深くなくても、熱心でなくても、とにかく株式市場に関わり続けたこと。
それが結果として、現在の資産を築くことができた大きな要因の一つだったのではないかと思っています。
よく分からなかった税金と社会保険料
会社を辞めても大丈夫なのかを計算するにあたり、よく分からなかったのが税金と社会保険料でした。
会社勤めをしているときは、税金や社会保険料がいくら引かれているのか、まったく頓着していませんでした。
しかし、あらためて給与明細を見ると、結構な額が引かれていることに気づきました。
住民税は、退職後に収入がなくなっても、前年の所得に応じた金額を支払うことになります。
一方、健康保険料は、国民健康保険と会社の健康保険の任意継続のどちらを選ぶかによって計算方法が変わります。
実際には任意継続を選びましたが、試算していた時点では、どちらを選んでも退職直後の負担はそれなりに大きくなると考えていました。
そこで、退職後の最初の2年間については、通常の生活費に住民税や健康保険料を加え、さらに少し余裕を持たせて、月50万円で生活すると想定しました。
月50万円を2年間なので、退職後の最初の2年間に必要な金額は、合計1,200万円です。
3年目以降は月40万円で生活する
妻とはお金を別々に管理しています。
家賃と食費は折半し、生活雑貨は妻、水道光熱費は私が負担することにしています。
現在は、月25万円ほどあれば生活できています。
退職から3年目以降は税金や社会保険料の負担が下がると考え、現在の生活費に税金・社会保険料と数万円の余裕を加えて、月額40万円、年間480万円が必要だと見積もりました。
もちろん、これより少ない金額で生活できれば、その分だけ資産は長持ちします。
ただ、最初から切り詰めすぎた金額で計算してしまうと、思ったような生活ができなくなる可能性があります。
そのため、少し余裕を持たせて、年間480万円としました。
公的年金は75歳まで繰り下げる
年金をいつから受け取るかについても考えました。
うちは子どもがいないため、必要以上に多くの資産を残すことは考えていません。できるだけ自分たちの生活のために使いたいと思っています。
ただし、本当に資産をすべて使い切ってしまうと、想定以上に長生きした場合や、医療費・介護費などの大きな支出が発生した場合に対応できません。
そこで、先に資産を取り崩して生活し、公的年金は75歳まで繰り下げて受給することにしました。
そのうえで、75歳の時点でも2,000万円程度の運用資金を残しておく計画にしました。
必要以上の資産を残すことを目的にはしないものの、最後まで安心して暮らすためのお金は確保しておく、という考えです。
75歳までに必要な金額を計算する
具体的にいつ会社を辞めるかは、まだ決めていませんでした。
そこで、仮に55歳で退職し、75歳までの20年間を資産だけで生活できるか計算してみました。
退職後の最初の2年間は、税金や社会保険料を含めて月50万円で生活すると考え、合計1,200万円。
その後の18年間は、年間480万円で生活すると考えました。
480万円×18年間なので、必要な金額は8,640万円です。
両方を合計すると、75歳までに必要な生活費は9,840万円になりました。
75歳以降は年金と運用収入で生活する
公的年金の受給開始を75歳まで遅らせると、年間400万円ほどを受け取れる見込みでした。
それまで年間480万円で生活していた場合、毎年80万円ほど不足します。
この80万円を運用で補い続けるためには、2,000万円を年利5%で運用できれば、税引き前で年間100万円、税引き後でおおむね80万円を得られると、ざっくり見積もりました。
もちろん、毎年必ず5%で運用できるわけではありません。あくまでも早期退職が可能かどうかを考えるための、単純化した試算です。
会社を辞めるために必要な資産は約1億3,000万円
その結果、必要な資産は次のようになりました。
- 退職から年金受給までの生活費:9,840万円
- 75歳以降の運用資金:2,000万円
- 親の介護などに備える余裕資金:1,000万円
合計すると1億2,840万円で、ざっくり約1億3,000万円です。
一方、この時点の金融資産は1億円台前半でした。
単純計算では、必要額と現在の資産額はほぼ同じです。この数字だけを見ると、決して大きな余裕があるわけではありません。
ただし、退職したからといって、9,840万円を一括で現金化して使っていくわけではありません。
保有株から年間200万円前後の配当金を受け取り、残った資産の運用も続けながら、必要な分だけを少しずつ取り崩していく予定です。
さらに、この計算には、今後の保険料支払いが残っていたため別枠として考えた、2,000万円台の個人年金も含めていません。
運用益が必ず得られるわけではありませんが、配当金や運用の継続、別枠の個人年金まで考慮すれば、単純に毎年480万円ずつ現金を減らしていくよりも、資産は長持ちすると考えました。
贅沢を続けられるほどの余裕があるとは思っていません。
それでも、現在の生活水準を大きく変えなければ、早期退職しても大丈夫だと判断しました。
住まいと今後の生活
一般的には、ここで住宅ローンの話も出てくるのだと思いますが、現在は賃貸マンションに住んでいます。
もし今後引っ越すことになったら、退職した私の名義では、部屋を借りにくくなるかもしれません。
ただ、妻はしばらく働く予定なので、当面の住まいについては何とかなるだろうと考えました。
将来的には住む場所について、ほかの選択肢もあります。
資産が1億円以上あるとはいえ、決して贅沢をし続けられる金額ではないと思っています。
必要になれば、本格的に固定費を見直すなどして、節約生活ができるようにしたいとも考えています。
この判断が正しかったのか、答えはこれから
2026年夏に最終出社してから、約2か月が過ぎました。
自分がなぜ早期退職しようと思ったのか。
なぜ「会社を辞めても大丈夫」と判断したのか。
将来、自分自身で振り返れるように、ここに書き記しておきました。
もともとは、生活と老後のために、仕方なく65歳まで働くつもりでした。
それが、失敗しても投資をやめず、細くても株式市場に関わり続けたことで、思いもかけなかった未来へ進むことになりました。
さあ、来年、5年後、10年後。
「ああ、なんて浅はかな考えだったんだ」と後悔しているのか。
それとも、「想定どおりの生活ができているなあ」と思っているのか。
今から楽しみです。

コメント